Adambaşına vəsaitə nə daxil deyil? Direktorun və rəhbər heyətin rolu necə dəyişir?
Adambaşına vəsaitə nə daxil deyil? Direktorun və rəhbər heyətin rolu necə dəyişir?” materialı yeni maliyyələşmə yanaşmasında şagirdbaşına hesablanan vəsaitin sərhədlərini, ayrıca maliyyələşdirilən xərclərin fərqini və məktəb rəhbərliyinin bu prosesdə hansı məsələlərə diqqət etməli olduğunu praktik nümunələrlə izah edir. Direktor.az-a abunə olun və yeni maliyyələşmə modelində direktorun, direktor müavinlərinin və digər məsul şəxslərin planlaşdırma, məlumatların düzgünlüyü, resursların idarə olunması, monitorinq və hesabatlılıq üzrə rolunun necə dəyişdiyini öyrənin. Məqaləni oxuya və səsli dinləyə, real nümunə və məktəb situasiyaları üzərindən şagird sayı → maliyyə normativi → ayrıca nəzərə alınan xərclər → məktəbin ehtiyacı → rəhbərliyin qərarı → monitorinq və hesabatlılıq əlaqəsini daha aydın başa düşə bilərsiniz. Hörmətli həmkarlar, bu və digər normativ-metodik materiallardan həmkarlarınızın da yararlanması üçün məqalənin linkini sosial şəbəkələrdə paylaşın və direktor, direktor müavini və digər məktəb rəhbərlərinə göndərin — birlikdə öyrənək, paylaşaq və inkişaf edək.
Yeni maliyyələşmə sistemində məktəb ilk dəfə öz büdcəsini şagird sayına görə alır. Lakin bu vəsaiti düzgün idarə etmək üçün təkcə məbləği bilmək kifayət deyil. Direktor həm pulun hansı xərclərə aid olduğunu, həm də bu işdə kimin hansı məsuliyyəti daşıdığını aydın görməlidir. Bu mətndə üç suala cavab axtarırıq: adambaşına vəsaitə nə daxil deyil, rəhbər heyətin rolu necə dəyişir və pedaqoji kollektiv bu prosesdə hansı yeri tutur.
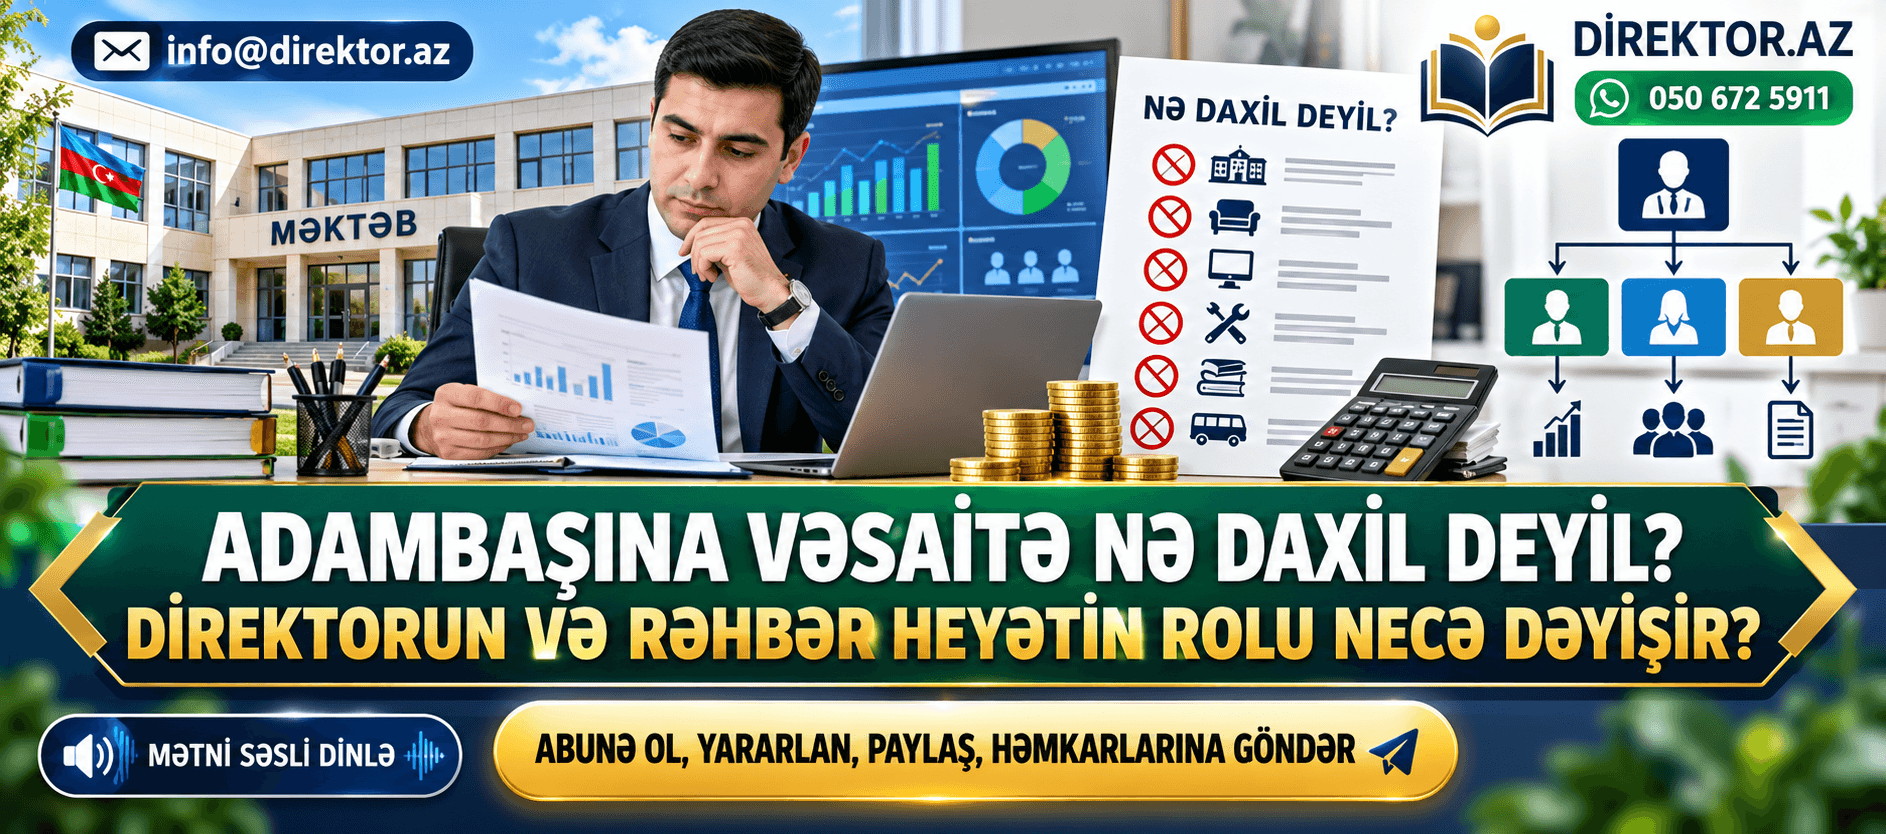
Adambaşına vəsaitə nə daxil deyil? Adambaşına ayrılan vəsait məktəbin gündəlik fəaliyyətini təmin etmək üçündür. Lakin 357 nömrəli Qərarla təsdiq edilmiş Qaydalar bəzi xərcləri bu hesabdan ayrıca çıxarır. Bu xərclər başqa mənbələrdən maliyyələşdirilir və məktəbin adambaşına büdcəsinə yük olmur. Birinci qrupa dərsliklər, dərs vəsaitləri, tədris-metodik vasitələr və kitab alınması daxildir. Deməli, kitabxana üçün yeni dərslik dəstlərini bu vəsaitdən planlaşdırmaq düzgün olmaz. İkinci qrup müəllimlərin və rəhbər heyətin peşəkarlığının artırılmasıdır. Təlimlər, kurslar və peşəkar inkişaf proqramları da ayrıca maliyyələşir. Üçüncü qrupa səriştəəsaslı məzmunun tətbiqi ilə bağlı xərclər aiddir. PISA, PIRLS, TIMSS və ICILS kimi beynəlxalq qiymətləndirmələr də bu siyahıdadır. Dördüncü qrup isə qeyri-maliyyə aktivləridir: bina tikintisi, əsaslı təmir və avadanlıq alınması. Məsələn, yeni idman zalının tikilməsi və ya kimya laboratoriyası üçün avadanlıq alınması adambaşına vəsaitdən ödənilmir. Bəs bu vəsait nəyə yönəlir? O, məktəbin hər gün normal işləməsi üçün lazım olan cari xərcləri əhatə edir. Bu fərqi bilmək direktor üçün çox vacibdir. Əks halda məktəb dərslik və ya avadanlıq alışını adambaşına vəsaitdən planlaşdırıb büdcəni yanlış qura bilər. Nəticədə ilin ortasında gündəlik xərclərə pul çatmaya bilər. Ona görə xərc planı tərtib edilərkən hər xərcin hansı mənbədən ödəndiyi əvvəlcədən aydınlaşdırılmalıdır. Faydalı yol sadə cədvəl qurmaqdır: bir sütunda adambaşına vəsaitdən, digərində ayrıca mənbələrdən ödənilən xərclər.
Direktorun və rəhbər heyətin rolu necə dəyişir? Köhnə sistemdə direktor daha çox ayrılmış vəsaitin icraçısı idi. Yeni sistemdə isə o, maliyyə qərarlarının məsul iştirakçısına çevrilir. Vəsait məktəbin öz bank və ya xəzinə hesabına, təsdiqedici sənədlər əsasında, il boyu hər üç aydan bir köçürülür. Bu pulun yalnız təyinatı üzrə istifadəsinə məktəb özü cavabdehdir. Hər ödənişin təsdiqedici sənədi qaydasında saxlanmalıdır. Tədris ili bitdikdən sonra 20 iş günü ərzində vəsaitin istifadəsi və təhsil nəticələri barədə Nazirliyə hesabat göndərilməlidir. İşi çətinləşdirən hər hansı hal barədə isə Nazirlik 5 iş günü ərzində xəbərdar edilməlidir. Bu öhdəliklərin hamısını bir nəfərin üzərinə qoymaq mümkün deyil. Ona görə yük rəhbər heyət arasında aydın bölüşdürülməlidir. Direktor ümumi idarəetməyə, müqavilə öhdəliklərinin icrasına və xərc planının təsdiqinə cavabdehdir. Direktor müavinləri məlumat bazasının yenilənməsinə və təhsil nəticələrinin izlənməsinə nəzarət edir. Sinif rəhbəri öz sinfinin siyahısının dəqiqliyinə və şagirdlərin davamiyyətinə cavab verir. Kargüzar isə şagirdin qəbulu, başqa məktəbə keçməsi və xaric olunması ilə bağlı sənədləri vaxtında rəsmiləşdirir. Bu bölgünü direktorun əmri ilə rəsmiləşdirmək hər kəsin məsuliyyətini daha aydın edir. Kiçik bir nümunəyə baxaq. Sentyabrda V sinfə qəbul olunan şagird siyahıya vaxtında daxil edilməsə, məktəb onun üçün nəzərdə tutulan 2500 manatı itirmək riski ilə üzləşir. Bu səhvin səbəbi çox vaxt bir sənədin gecikməsi olur. Çünki vəsait hesablanarkən tədris ilinin əvvəlinə olan faktiki kontingent əsas götürülür. Şagird sayı və kontingentin hərəkəti barədə məlumat da Nazirliyə vaxtında verilməlidir. Deməli, şagird uçotu artıq formal kağız işi deyil, məktəbin maliyyə taleyi ilə bağlı məsələdir. Rəhbər heyət daha bir məqamı nəzərə almalıdır. Faktiki xərclər təsdiqlənmiş məbləği keçərsə, fərq büdcədənkənar hesabdan, təsisçidən və ya məktəbin tabe olduğu qurumdan ödənilir. Belə vəziyyətə düşməmək üçün xərc planında kiçik ehtiyat saxlamaq ağıllı addımdır. Xüsusilə qış aylarında istilik və elektrik xərclərinin artacağını əvvəlcədən nəzərə almaq lazımdır.
Pedaqoji kollektiv üçün yeni mesaj. Yeni yanaşma müəllimlərə də mühüm mesaj verir. Hər məktəbə ayrılan vəsait və onun istifadəsi barədə məlumatlar hər il Nazirliyin saytında açıqlanacaq. Səmərəliliyin qiymətləndirilməsində isə şagirdlərin davamiyyətinə və təlim nəticələrinə baxılacaq. Bu o deməkdir ki, sinif otağında baş verənlər birbaşa məktəbin nəticələrinə və imkanlarına təsir edir. Keyfiyyətli dərs, təhlükəsiz və mehriban mühit şagirdi məktəbə bağlayır. Valideynlə vaxtında və hörmətli ünsiyyət isə ailənin məktəbə etimadını artırır. Narazı qalan valideyn övladını başqa məktəbə apara bilər. Bununla məktəb həm bir şagirdini, həm də ona ayrılan vəsaiti itirir. Məsələn, adi tam orta məktəbdən X sinif şagirdinin getməsi büdcədən 3400 manat deməkdir.
Hər müəllim bilməlidir ki, sinfindəki hər uşaq həm pedaqoji məsuliyyət, həm də məktəbin inkişaf imkanıdır. Bu, uşağa “pul” kimi baxmaq demək deyil. Əksinə, hər uşağa dəyər vermək məktəbin həm pedaqoji, həm də maliyyə uğurunun əsasına çevrilir. Ona görə maliyyə məsələlərini kollektivdən gizli saxlamaq düzgün olmaz. Məktəbin büdcəsi, şagird sayı və əsas xərclər barədə Pedaqoji Şurada açıq danışmaq kollektivi ümumi məqsəd ətrafında birləşdirir. Müəllim öz sinfinin məktəbə nə qədər imkan gətirdiyini bildikdə, məsuliyyəti də daha dərindən hiss edir. Zəif nəticəli şagirdlərlə fərdi iş və dərsdən yayınma hallarının vaxtında aradan qaldırılması da bu baxımdan xüsusi əhəmiyyət daşıyır.
Beləliklə, yeni sistemdə uğurun üç şərti var. Birincisi, hansı xərcin adambaşına vəsaitdən, hansının ayrıca mənbədən ödəndiyini dəqiq bilmək. İkincisi, rəhbər heyət arasında məsuliyyəti aydın bölüşdürmək və sənədləşməni il boyu qaydasında aparmaq. Üçüncüsü, bütün kollektivi keyfiyyətli təhsil və hər uşağa qayğı ətrafında birləşdirmək. Bu şərtlər yerinə yetiriləndə adambaşına maliyyələşmə məktəb üçün yük deyil, inkişaf imkanına çevrilir.
Elşən Qafarov. Məktəbşünas
Bu mövzu ilə bağlı audio və video izahları, PDF-ləri və testləri əldə etmək istəyirsinizsə abunə ol bölməsinə keçin