Hər şagird bir imkandır: köhnə və yeni maliyyələşmənin fərqi
Direktor.az-a abunə olun və şagird sayının maliyyələşməyə təsiri, illik xərc normativlərinin tətbiqi, məktəblər arasında yarana biləcək fərqlər və yeni sistemin məktəb rəhbərliyinin planlaşdırmasına necə təsir göstərə biləcəyi ilə bağlı izahlardan yararlanın. Məqaləni oxuya və səsli dinləyə, real nümunə və situasiyalar vasitəsilə köhnə maliyyələşmə yanaşması → şagirdbaşına xərc normativi → məktəb üzrə hesablanma → yaranan fərq → idarəetmə üçün nəticə ardıcıllığını daha aydın başa düşə bilərsiniz. Hörmətli həmkarlar, bu və digər normativ-metodik materiallardan həmkarlarınızın da yararlanması üçün məqalənin linkini sosial şəbəkələrdə paylaşın və direktor, direktor müavini, müəllim həmkarlarınıza göndərin — birlikdə öyrənək, paylaşaq və inkişaf edək.
Uzun illər məktəbin maliyyəsi direktorun ən az təsir edə bildiyi sahələrdən biri olub. Büdcə yuxarıda planlaşdırılır, məktəbə isə hazır rəqəmlər çatırdı. Nazirlər Kabinetinin 357 nömrəli Qərarı bu mənzərəni kökündən dəyişir. Bu mətndə köhnə və yeni yanaşmanın fərqini sadə dillə, məktəb həyatından nümunələrlə izah etməyə çalışacağıq.
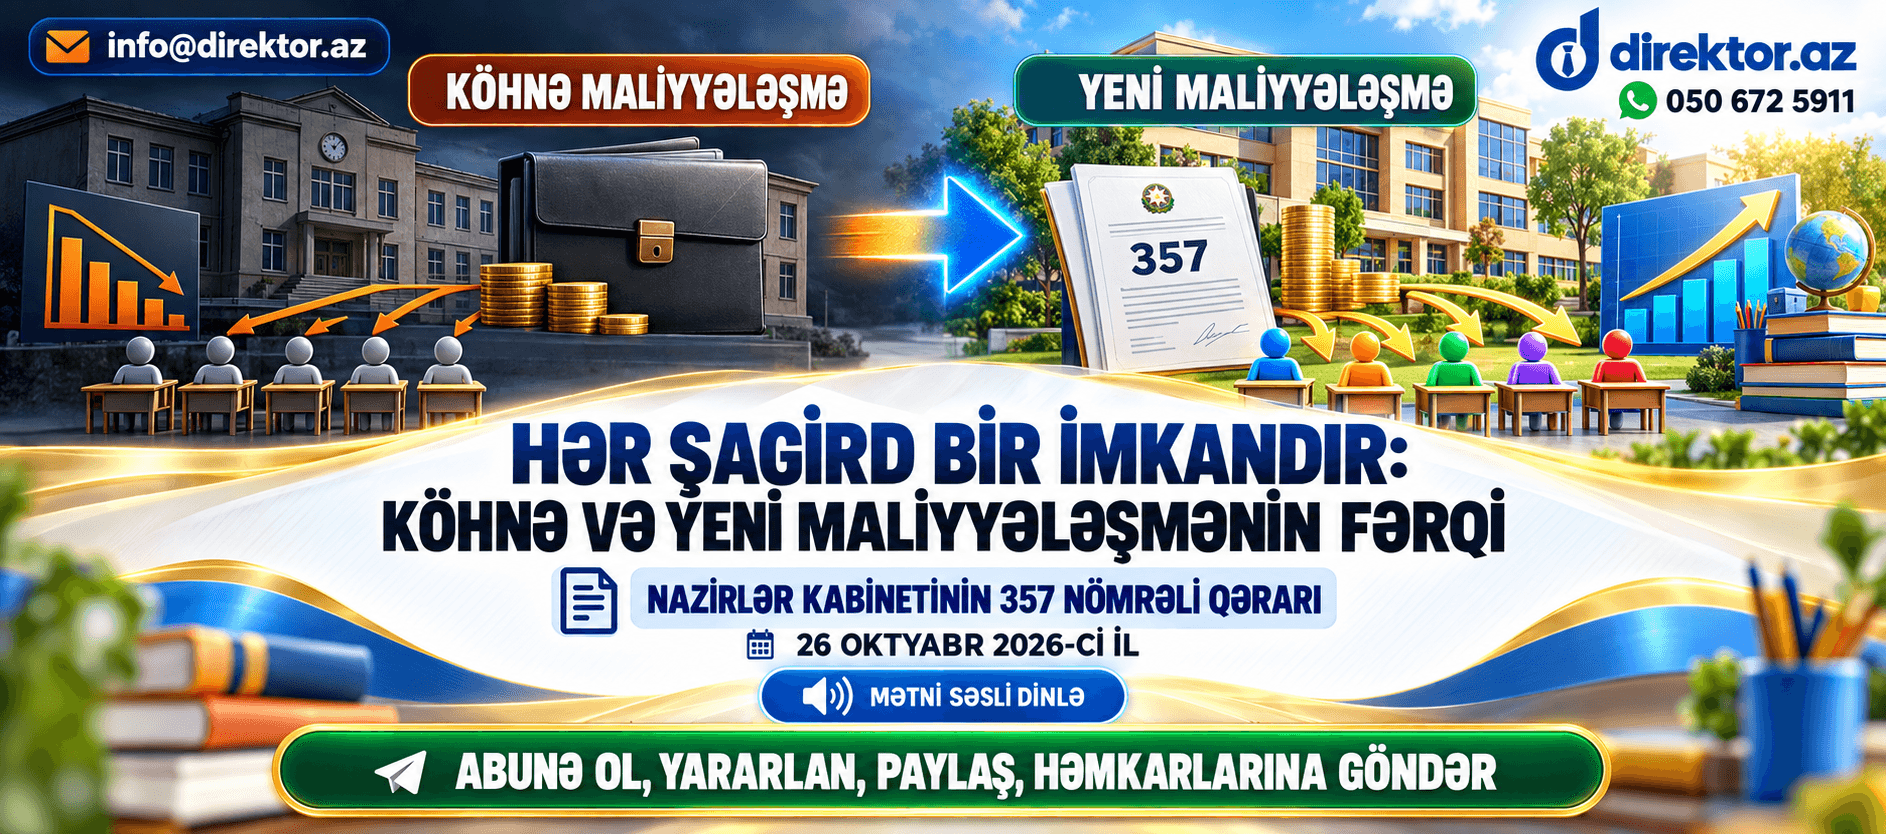
Köhnə yanaşma necə işləyirdi? Əvvəllər məktəbin büdcəsi əsasən ştat cədvəlinə və əvvəlki ilin xərclərinə baxılaraq hesablanırdı. Məktəbdə neçə müəllim və texniki işçi var, keçən il nə qədər vəsait xərclənib — əsas suallar bunlar idi. Şagird sayı da nəzərə alınırdı, amma o, büdcənin birbaşa ölçüsü deyildi. Sinifdə 25 deyil, 20 şagird oxuması məktəbin vəsaitinə çox vaxt dərhal təsir etmirdi. Belə sistemdə məktəb sabitlik hiss edirdi, lakin bu sabitliyin arxasında passivlik də gizlənirdi. Şagirdin gəlməsi və ya getməsi büdcədə görünmədiyi üçün çox vaxt diqqətdən kənarda qalırdı. Direktor maliyyəni idarə etməkdən çox, ayrılmış vəsaitin xərclənməsini izləyirdi.
Yeni yanaşmanın mahiyyəti. Yeni qaydanın mahiyyətini bir cümlə ilə ifadə etmək olar: pul şagirdin arxasınca gedir. Dövlət hər şagird üçün il ərzində müəyyən məbləğ ayırır, məktəbin büdcəsi isə bu payların cəmindən yaranır. Sinfə gələn hər yeni uşaq məktəbə əlavə imkan gətirir, gedən uşaq isə bu imkanı özü ilə aparır. Məsələn, adi tam orta məktəbdə VII sinif şagirdinin illik payı 2500 manatdır. Bu şagird başqa məktəbə keçəndə həmin məbləğ də onunla birlikdə gedir. Deməli, şagird sayı artıq sadəcə statistik rəqəm deyil, məktəbin maliyyə gücünün əsas göstəricisidir. Bu dəyişiklik direktordan maliyyəyə tamam başqa gözlə baxmağı tələb edir. Əvvəllər “nə qədər xərclədik?” sualı önəmli idisə, indi “neçə şagirdimiz var və onları necə saxlayırıq?” sualı ön plana çıxır.
Qərarın hüquqi əsası və tətbiq tarixi. Nazirlər Kabinetinin 357 nömrəli Qərarı 2026-cı il oktyabrın 26-da qəbul edilib. Sənəd Prezidentin 2026-cı il 24 sentyabr tarixli 793 nömrəli Fərmanının icrası üçün hazırlanıb. Həmin Fərman dövlət ümumi təhsil müəssisələrində yeni maliyyələşmə mexanizminin tətbiqinə həsr olunub. Qərarla iki sənəd təsdiqlənib. Birincisi, məktəbin növünə görə hər şagirdə düşən illik təhsil xərclərinin miqdarıdır. İkincisi, bu vəsaitin hesablanması, artım əmsallarının tətbiqi və məktəbə çatdırılması Qaydalarıdır. Qərar oktyabrda qəbul edilsə də, 2026-cı il sentyabrın 15-dən, yəni bu tədris ilinin ilk günündən tətbiq olunur. Şagird sayı da tədris ilinin əvvəlinə olan faktiki kontingentlə götürülür. Ona görə direktor sentyabr ayının məlumatlarını xüsusi diqqətlə yoxlamalıdır.
Mərhələli tətbiq: məktəbim siyahıdadırmı? Bir məqamı xüsusi vurğulamaq lazımdır: yeni mexanizm bütün məktəblərdə eyni gündə başlamır. O, 2026/2027 tədris ilindən başlayaraq mərhələlərlə tətbiq olunur. Hər təqvim ili üçün məktəblərin siyahısını Elm və Təhsil Nazirliyi Maliyyə Nazirliyi ilə razılaşdıraraq müəyyən edir. Seçimdə şagird sayına, binanın və maddi-texniki bazanın vəziyyətinə, məktəbdə hansı təhsil pillələrinin olduğuna baxılır. Ona görə direktorun ilk sualı belə olmalıdır: mənim məktəbim bu siyahıdadırmı? Məktəb siyahıdadırsa, Nazirliklə Nümunəvi Çərçivə Müqaviləsinin bağlanmasına hazırlaşmaq lazımdır. Siyahıda deyilsə, bu, rahatlamaq üçün əsas deyil. Növbəti illərdə məktəb də bu sistemə keçəcək və hazırlıq indidən başlamalıdır. Kontingent uçotunu qaydaya salmaq, xərcləri sənədləşdirmək və rəhbər heyəti maarifləndirmək elə bu gün görülə biləcək işlərdir.
Adambaşına vəsaitə nə daxil deyil Adambaşına ayrılan vəsait məktəbin gündəlik fəaliyyəti üçündür. Lakin bəzi xərclər bu hesaba düşmür və ayrıca maliyyələşdirilir. Dərsliklər, dərs vəsaitləri, tədris-metodik vasitələr və kitab alınması bu vəsaitin hesabına deyil. Müəllimlərin və rəhbər heyətin peşəkarlığının artırılması, yəni təlimlər də ayrıca maliyyələşir. Səriştəəsaslı məzmunun tətbiqi və PISA, PIRLS, TIMSS, ICILS kimi beynəlxalq qiymətləndirmələr də bura daxil deyil. Bina tikintisi, əsaslı təmir və avadanlıq kimi qeyri-maliyyə aktivləri də adambaşına vəsaitdən kənarda qalır. Bu siyahını bilmək direktor üçün çox vacibdir. Əks halda məktəb dərslik və ya avadanlıq alışını adambaşına vəsaitdən planlaşdırıb büdcəni yanlış qura bilər. Doğru planlama üçün hansı xərcin hansı mənbədən ödəndiyini əvvəlcədən aydınlaşdırmaq lazımdır.
Direktorun və rəhbər heyətin rolu necə dəyişir? Köhnə sistemdə direktor daha çox icraçı idi, yeni sistemdə isə maliyyə qərarlarının məsul iştirakçısına çevrilir. Vəsait məktəbin öz bank və ya xəzinə hesabına köçürülür və onun təyinatı üzrə istifadəsinə məktəb cavabdehdir. Hər ödənişin təsdiqedici sənədi saxlanmalı, il sonunda isə vəsaitin istifadəsi və təhsil nəticələri barədə hesabat verilməlidir. Bu yük təkcə direktorun deyil, bütün rəhbər heyətin üzərinə düşür. Sinif rəhbəri şagird siyahısının dəqiqliyinə, kargüzar sənədlərin vaxtında rəsmiləşdirilməsinə, müavinlər isə məlumat bazasının yenilənməsinə cavabdeh olmalıdır. Şagird uçotu artıq formal kağız işi deyil, məktəbin maliyyə taleyi ilə bağlı məsələdir.
Pedaqoji kollektiv üçün yeni mesaj. Yeni yanaşma müəllimlərə də mühüm mesaj verir. Keyfiyyətli dərs, təhlükəsiz və mehriban mühit, valideynlə yaxşı ünsiyyət şagirdi məktəbdə saxlayır. Narazı qalan valideyn isə övladını başqa məktəbə apara bilər və bununla məktəbin imkanı azalır. Hər müəllim bilməlidir ki, sinfindəki hər uşaq həm pedaqoji məsuliyyət, həm də məktəbin inkişaf imkanıdır. Bu, uşağa “pul” kimi baxmaq demək deyil. Əksinə, hər uşağa dəyər vermək məktəbin həm pedaqoji, həm də maliyyə uğurunun əsasına çevrilir.
Beləliklə, köhnə və yeni yanaşma arasındakı əsas fərq maliyyənin nəyə bağlanmasındadır. Köhnə sistemdə büdcə ştatlara və keçmiş xərclərə, yeni sistemdə isə birbaşa şagirdə bağlıdır. Bu, məktəbdən daha çox hesablılıq, dəqiq uçot və şəffaflıq tələb edir. Amma eyni zamanda işini düzgün quran kollektivə öz imkanlarını aydın görmək və gələcəyini planlamaq fürsəti verir. Yaxşı məktəb şagird cəlb edir, şagird isə məktəbə vəsait gətirir. Bu sadə həqiqəti kollektiv nə qədər tez anlasa, məktəb yeni sistemə bir o qədər hazır olacaq.
Elşən Qafarov. Məktəbşünas
Bu mövzu ilə bağlı audio və video izahları, PDF-ləri və testləri əldə etmək istəyirsinizsə abunə ol bölməsinə keçin